
Виртуальная Visa, которая не пополняется: разбор Grey для русскоязычных
 Available in US
Grey — это не банк, а финтех-сервис, который выпускает виртуальную карту Visa и позволяет платить ею с баланса криптокошелька. Звучит удобно: у тебя есть USDT или USDC, ты не переводишь их на банковский счёт, а просто платишь картой в магазине. Именно в этом кроется и привлекательность, и главная путаница: сама карта не пополняется напрямую, деньги она берёт с кошельков внутри приложения, а расходы ограничены странами и полной проверкой личности.
Мой итог по этой карте — 4,2 из 10. Не потому, что она плохая как продукт, а потому, что для человека из России, Украины или Беларуси она закрыта по правилам сервиса, а для тех, кому она доступна, остаются неудобства: нет вывода в банкомат, комиссия за конвертацию, чарджбэк за 30 долларов впереди и поддержка, о которой в отзывах пишут плохо. Ниже я разбираю это по пунктам — сначала кому вообще дадут карту, потом за что берут комиссии, как пополнять кошелёк и что делать, если платёж не прошёл.
Условия приведены по состоянию на 29.10.2026.
Оценка Grey: 4,2 из 10
Разбивка по критериям — с цифрами ровно такими, какими я их считал:
| Критерий | Оценка | Почему |
|---|---|---|
| Доступность для русскоязычных | 3 / 10 | Россия и Украина закрыты для трат, Беларусь вообще не названа; из мест проживания русскоязычных в списке только ОАЭ; нужна полная KYC |
| Стоимость | 6 / 10 | Создание Visa — 5 USD, ежемесячной платы нет; трансграничные до 2 % + 0.50 USD; при кошельке не в USD есть комиссия конвертации; чарджбэк 30 USD |
| Пополнение | 5 / 10 | Карта напрямую не пополняется, тратит с кошельков: сначала USD, затем USDC/T, затем любой другой баланс; сети не названы |
| Надёжность и жалобы | 4 / 10 | Не банк, эмитент не назван; Trustpilot 3.8 из 4 452 отзывов: комиссии, сбои KYC, отменённые входящие платежи, медленная поддержка |
| Удобство | 4 / 10 | Только виртуальная, создаётся мгновенно; Apple Pay и Google Pay есть; банкомат не поддерживается, «payments only» |
| Итого | 4,2 / 10 | Средняя оценка по пяти критериям выше |
Что мне здесь важно подчеркнуть: самый низкий балл — не за продукт, а за доступность. Grey позиционируется прежде всего для фрилансеров из Африки, Азии и Латинской Америки с долларовым доходом — то есть людям, у которых валюта дохода уже долларовая, а страна трат в списке поддерживаемых. Если вы в этой ситуации, расклад меняется в лучшую сторону. Если вы в Москве или Минске — Grey вам не подойдёт, и дальше я скажу почему именно.
Дадут ли вам карту
Короткий ответ: зависит от того, где вы живёте. Grey прямо указывает, что карта не может использоваться для трат в девяти странах: Куба, Иран, КНДР, Россия, Сирия, Украина, Венесуэла. Беларусь в этом списке не названа — но и в списке поддерживаемых стран её тоже нет, а «не назван» и «запрещена» — это разные вещи, и рассчитывать на неё я бы не стал.
Где карта поддерживается: Аргентина, Австралия, Бразилия, Колумбия, Кот-д’Ивуар, Гана, Кения, Марокко, Новая Зеландия, Нигерия, Сенегал, Южная Африка, Уганда, Замбия, Бангладеш, Гонконг, Малайзия, Мексика, Перу, Филиппины, Сингапур, Таиланд, ОАЭ, США, Уругвай.
Один принципиальный момент, которого нет ни на одной странице сервиса: Grey не разделяет гражданство и место проживания. Страница говорит о странах трат, но нигде не сказано, применяется ли запрет к гражданам этих стран, живущим в поддерживаемых, или к жителям поддерживаемых стран с теми же паспортами. Это «not stated» — публичные страницы карты этого не поясняют. Практический вывод: если у вас российский паспорт и вы живёте, скажем, в Казахстане, вы не сможете заранее прочитать на сайте, пустят вас или нет, и узнаете об этом только на этапе проверки.
Что нужно для самой проверки: для карты в долларах требуется пройти полную KYC. Подойдущие документы различаются по странам — паспорт, национальное удостоверение, резидентская карта, ID-карта, водительское удостоверение, а в некоторых странах дополнительно Voter ID, PAN card или NIN slip. Требования к подтверждению адреса и возрасту сервис не публикует. Уровни KYC и их последствия тоже не описаны — в справке есть статьи «KYC verification» и «Why did my KYC verification fail?», но я их не открывал, так что подробностей не приведу.
Что это значит для русскоязычных
Тут я разложу по трём группам, потому что у них ситуация принципиально разная.
В России. Россия в списке закрытых для трат стран, это указано прямо. Дополнительный фактор: после того как Visa и Mastercard в марте 2022 года приостановили операции в России, карты российских банков перестали работать за границей, и именно поэтому люди, уехавшие из России, ищут карты, выпущенные за рубежом. Grey эту задачу для российского резидента не решает — как способ оплаты из России она закрыта по правилам сервиса.
В других странах СНГ. Казахстан, Грузия и Армения в списке поддерживаемых стран не числятся, в список закрытых тоже не попали — то есть сервис по ним прямо не высказался. Из стран, где русскоязычные живут массово и при этом страна в списке поддерживаемых, — только ОАЭ. Скажем прямо: рассчитывать Grey как решение для СНГ в официальном списке не на чем. При этом у части альтернатив (о которых ниже) правила сформулированы через гражданство, а не через место проживания, — это меняет многое, и там разбор устроен иначе.
Для граждан России за рубежом. Самое интересное. Grey не говорит ни слова о гражданстве, поэтому формально правило касается трат, а не паспорта. Но проверка всё равно включает KYC, где паспорт предъявляется, и по общей логике регулирования национальность проверяется отдельно от места жительства: санкционный скрининг и политика риска эмитента часто применяются именно к гражданству и стране рождения. Практически это значит, что российский паспорт при проверке — это как минимум риск отказа, и узнать его можно только на практике. Плюс к этому сама карта — виртуальная, без пластика, а без пластика много магазинов и сервисов просто не примет. Если вы живёте в поддерживаемой стране, имеете там легальный статус и готовы рискнуть с проверкой, шанс есть; если у вас нет — скорее всего, нет.
Отдельно про саму карту: это виртуальная дебетовая карта на Visa, физическая и металлическая не упоминаются. Точная доставка не предусмотрена — карта создаётся мгновенно в приложении, в разделе Cards. В справке упоминается также виртуальная Mastercard, но это другая карта, и условия у неё свои (создание 4 USD с зачислением 1 USD на баланс). Всё дальнейшее я буду говорить про Visa в долларах, так как именно по ней известны условия.
Как её получить
Процесс короткий, и в этом плюс: карта появляется сразу, без ожидания доставки.
Шаги такие:
- регистрация в приложении Grey;
- прохождение проверки личности (KYC) с документом, подходящим для вашей страны;
- пополнение любого кошелька внутри приложения;
- создание карты в разделе Cards.
Здесь есть нюанс, который легко пропустить: для создания карты нужно 5 долларов на балансе. Это не плата за выпуск, а требование к балансу — деньги остаются вашими, это просто порог, ниже которого карта не создаётся. И второй момент: сама Visa-карта пополняется только через кошельки, то есть вы не переводите деньги на карту, вы кладёте их в кошелёк, а карта уже тратит оттуда. Если вы ищете, как «положить деньги на карту», — этого способа у Grey нет by design.
Приложение доступно на iOS и Android. В App Store (США) у него рейтинг 4.59 из 5 при 5 754 оценках — это данные iTunes API на 21 октября 2026 года. Оценку в Google Play я не смотрел, так что судите только по одной стороне.
Комиссии и лимиты: сколько это стоит на самом деле
Здесь карта выглядит лучше, чем в среднем по категории: разовые 5 USD за создание Visa и полное отсутствие ежемесячной или абонентской платы. Дальше начинаются места, где можно неожиданно заплатить.
Сводка по официальным цифрам:
| Комиссия или лимит | Значение |
|---|---|
| Создание карты Visa | 5 USD, один раз |
| Ежемесячная плата | нет |
| Комиссия за трансграничные платежи | до 2 % + 0.50 USD на сайтах за пределами США (взимается торговой точкой или процессингом) |
| Комиссия за конвертацию | применяется, когда карта привязана к кошельку не в USD; ставка не указана, возврат не предусмотрен |
| Комиссия за операцию | нет |
| Банкомат | недоступно: «Withdrawals and transfers are not supported. The card is for payments only.» |
| Дневной лимит | до 10 000 USD (на той же странице сказано, что у карты «лимита нет») |
| Месячный лимит | не указан |
| Чарджбэк | 30 USD предварительно; расследование Visa 30–60 рабочих дней; возврат до 30 дней после одобрения; при отказе комиссия не возвращается |
| Пополнение | комиссии за пополнение карты нет |
| Баланс для создания карты | 5 USD |
Пара мест, где формулировки расходятся между страницами, и это стоит держать в голове. Про дневной лимит: одна страница говорит «до 10 000 USD в день», другая — что у карты «no limit». Я бы опирался на меньшую цифру, потому что расчёт на большее в итоге может упереться в отказ. Про пополнение Mastercard: там указано ограничение 2–2 500 USD за транзакцию, но это про другую карту.
Теперь три обычные покупки и что по каждой сработает.
Покупка в долларах в американском магазине. Это самый дешёвый сценарий, и он же самый редкий. Валюта карты — USD, баланс в USD, комиссия конвертации не применяется, трансграничная комиссия — по ситуации: если сайт за пределами США, до 2 % + 0.50 USD может прийти от самой торговой точки. Зато здесь есть нюанс с возвратами: возвраты зачисляются на баланс в долларах, то есть на тот же кошелёк, а не на исходный способ оплаты.
Покупка в местной валюте или в валюте, отличной от доллара. Срабатывают сразу две вещи. Первая — конвертация: не-долларовый баланс переводится в USD в момент платежа, и если карта привязана к кошельку не в USD, добавляется комиссия за конвертацию, ставка которой не опубликована и которая не возвращается. Вторая — проверка адреса (AVS) и вероятный отказ: сопоставление платёжного адреса с данными эмитента в основном доступно в США, Канаде и Великобритании и для карт, выпущенных за рубежом, как правило, недоступно. Это частая причина отклонённых онлайн-платежей. Есть и ещё один слой: магазин может посмотреть BIN карты и увидеть тип карты и страну эмитента — карта, выпущенная в одной стране, выглядит для магазина в другой «иностранной», и это само по себе повод к дополнительным вопросам или отказу. Часть торговых точек отказывает предоплаченным и зарубежным BIN просто по политике, без нарушения закона.
Покупка в криптовалюте в приложении продавца. Здесь вы платите с баланса в USDC, T или любой другой валюте, и привязка баланса к USD превращается в ту же комиссию за конвертацию, потому что карта работает в долларах. Это, по сути, основной сценарий для тех, кто пользуется Grey ради крипты, — и именно на нём вы будете платить комиссию за конвертацию при каждой покупке, а не раз в год.
Отдельно стоит выделить чарджбэк, потому что это самая дорогая мелочь на карте. Обращение по спорной операции возможно только после прохождения расчёта — то есть по уже завершённому платежу, не по «я только что нажал оплатить». Сперва взимается 30 USD, Visa проводит расследование 30–60 рабочих дней, возврат приходит в течение 30 дней после одобрения, а при отказе 30 USD остаются у вас. То есть чтобы вернуть 50 долларов, сначала надо заплатить 30 и ждать до пары месяцев. Отдельно помните: отказ авторизации может оставить холд на средствах, который держится несколько дней — обычно до семи.
Как пополнять карту и кошелёк
Сформулирую главное сразу, потому что это главный источник недопонимания: Visa-карту пополнить нельзя. Она не является дебетовой картой с собственным счётом — она списывает средства с криптокошельков в приложении Grey.
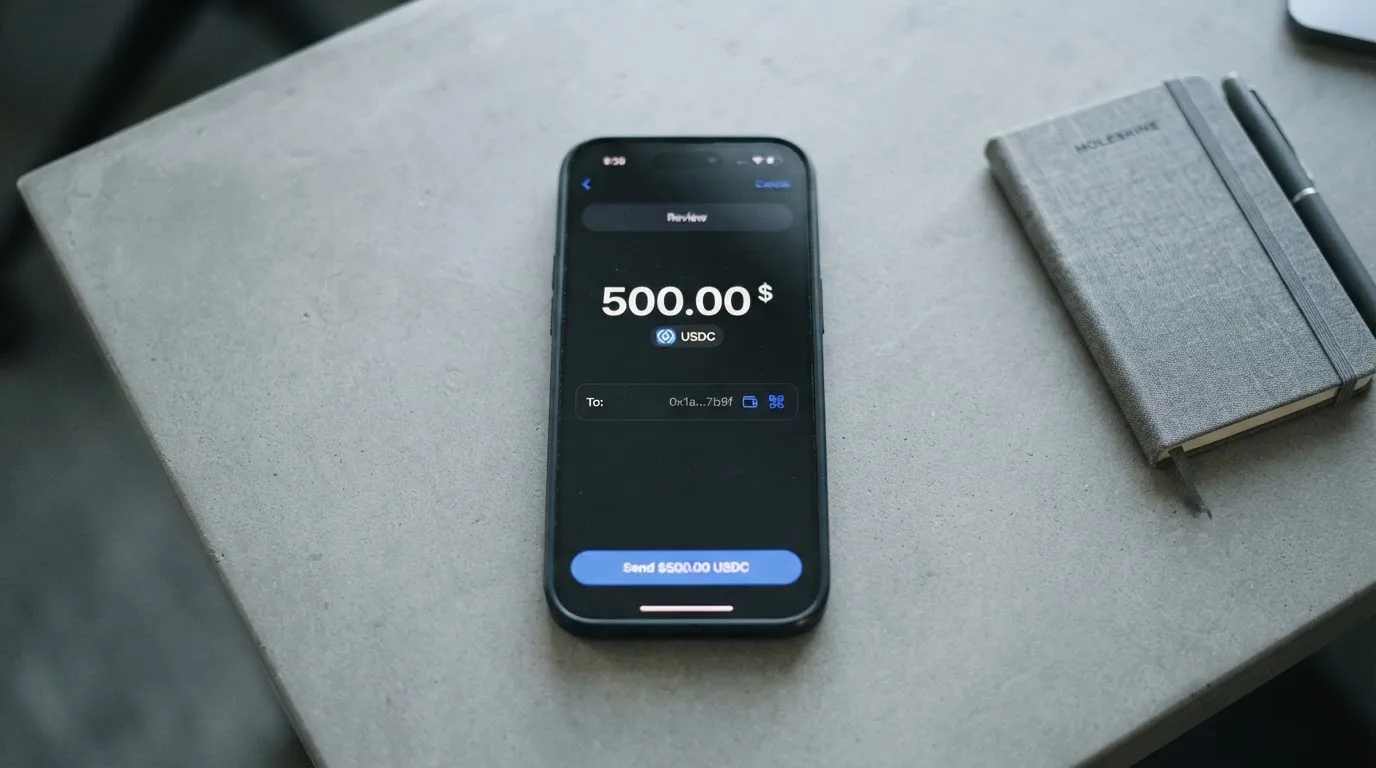
Порядок списания такой: сначала баланс в USD, затем USDC и T, затем любой другой баланс, на котором есть средства. Обратите внимание на этот порядок с практической стороны. Если у вас в кошельке лежит долларовый остаток, он будет съедаться первым, даже если вы мысленно «платили криптой». И если долларовый баланс заканчивается, следующая покупка уйдёт с USDC/T — то есть вы начнёте платить комиссию за конвертацию.
Что важно знать про сети. Grey не называет сети, в которых принимаются переводы. Это не упущение мелочей: если вы отправите USDC в сети, которую сервис не поддерживает, или на адрес другой сети, перевод может быть потерян или потребовать ручного восстановления через поддержку — без гарантий. Переводы в блокчейне необратимы. Общая механика сетей такова, что USDC нативно поддерживается на 38 сетях (данные Circle на 16 сентября 2026 года), включая Ethereum, Solana, Base, Polygon PoS, Avalanche, Arbitrum и Stellar; USDT выпускается на Ethereum, Tron, Solana, Polygon, Avalanche и других. Но конкретно по Grey этого списка у вас не будет — сверяйтесь с экраном пополнения в приложении каждый раз.
Ещё пара деталей по деньгам. При удалении карты Grey предупреждает: «no funds will be returned upon deletion» — то есть при удалении именно Visa-карты средства не вернутся, потому что она не хранит баланс, а лишь ссылается на кошелёки. У Mastercard-карты ситуация другая: её баланс возвращается на баланс Grey в долларах. Вывод с кошелька Grey на банк или в крипту в собранных мной данных не описан вообще — комиссии кошелька за депозит и варианты ввода фиата в официальных материалах Grey не названы.
Как платить каждый день
Карта работает как обычная виртуальная Visa в интернете и в приложениях. Привязки к мобильным кошелькам есть: Apple Pay и Google Pay для поддерживаемых онлайн- и in-app платежей. Технически Apple Pay подставляет вместо номера карты номер конкретного устройства в Secure Element, и на серверах Apple он не хранится, а каждый платёж получает одноразовый динамический код. При этом эмитент может ограничить токенизированный номер — например, запретить его использование на магнитной полосе, телефоне или сайте.
Что важно знать про отказы в магазинах, потому что это часть повседневной жизни виртуальной карты:
- AVS. Сверка числовых частей платёжного адреса с данными эмитента доступна в основном в США, Канаде и Великобритании, для зарубежных карт обычно недоступна. Отсюда отказы на чекип out.
- Зарубежный BIN. Продавец может посмотреть BIN и увидеть страну эмитента; отсюда дополнительный scrutiny или отказ.
- Предоплаченные карты. Часть торговых точек отказывает предоплаченным картам по политике — не из закона, а из своих правил.
- 3-D Secure. Добавляет проверку личности при онлайн-платеже: эмитент оценивает риск и либо пропускает без вопросов, либо запрашивает одноразовый код или биометрию. У Visa это Visa Secure, у Mastercard — Identity Check. Здесь важный нюанс про ответственность: при 3-D Secure ответственность за мошеннический онлайн-платёж может сместиться с торговой точки на банк держателя карты — критики утверждают, что на держателя.
- Холды. Отклонённая авторизация может оставить замороженную сумму на несколько дней, обычно до семи. Это не списание, но деньги временно недоступны.
Кешбэка «по умолчанию» у карты нет. Но Grey проводит кампании возврата: в справке есть статьи «Visa Card Cashback Campaign FAQs» и «UCL Visa Card Cashback Campaign FAQs». Их условия я не открывал, поэтому обещать возврат не буду.
Безопасность на уровне приложения выглядит стандартно: PIN ставится в приложении, на транзакции приходит OTP, в справке есть статья про заморозку и разморозку карты. А вот важный момент, которого сервис не закрывает: кто именно хранит ваши средства — не сказано. Grey прямо позиционируется как «не банк». Это значит, что ваш баланс не является банковским вкладом, и на него не распространяются гарантии вкладчиков. Если это баланс в приложении, вы по сути доверяете небанковскому оператору свои деньги — со всеми рисками, которые с этим связаны.
Поддержка работает 24/7, есть база справки и адрес [email protected]. Наличие русского языка сервис не указывает — для русскоязычного пользователя это значит, что переписка, скорее всего, будет на английском.
Что может пойти не так
Соберу сюда неприятное: и то, что написано в правилах, и то, что люди пишут сами.
Grey — не банк, эмитент не назван. Компания зарегистрирована как Grey Finance Inc. в Ванкувере, Британская Колумбия (FINTRAC) и Grey Inc. в Мидлтауне, штат Делавэр (FinCEN); банковское обслуживание идёт через лицензированных партнёров, но кто именно выпускает карту, на странице не указано. Это ключевая деталь, потому что по карте, выпущенной небанковским эмитентом, ваша защита как держателя инструльно другая.
Репутация. На Trustpilot у Grey 3.8 из 5 при 4 452 отзывах (данные на 21 октября 2026 года). В пользовательских отчётах за сентябрь–октябрь 2026 года повторяются четыре темы: комиссии (октябрь 2026), проблемы с верификацией (октябрь 2026), отменённые или возвращённые входящие платежи (сентябрь–октябрь 2026), медленная или отсутствующая поддержка (октябрь 2026). Отдельно в отзывах в App Store упоминается комиссия за депозит минимум £2 на пополнения меньше £250 — это уже не про карту, а про пополнение кошелька, но знать об этом стоит.
Про отменённые входящие платежи стоит сказать прямо, потому что это боль: если ваш входящий перевод отменился, вы не «разжалели» деньги — вы их потеряли. Отдельно проверьте, как Grey относится к входящим переводам перед тем, как рассчитывать на этот способ.
Исторический контекст. Криптокарты уже умирали, и это не теория. В ноябре 2022 года Visa заявила, что прекратила глобальные соглашения с FTX, а программа дебетовой карты FTX US сворачивалась эмитентом. В 2018 году Visa приостановила WaveCrest в Европе, закрыв все выданные ею программы WaveCrest Visa. Типичный сценарий закрытия программы: сначала период предупреждения, потом останавливаются траты и пополнения, затем вас просят вывести остаток. Поэтому крупную сумму на такой карте в рабочем состоянии я бы не держал — не из паранойи, а из того, что вывод в банкомат Grey вообще не поддерживает, то есть весь баланс уходит через поддержку.
Правовой контур. Если вы налоговый резидент где-то и платите картой с криптобаланса, помните: по подходу IRS цифровые активы считаются имуществом, и обмен их на товары, услуги или доллары обычно образует налогосуемый результат, измеряемый в местной валюте по справедливой рыночной стоимости на дату операции. То есть каждая оплата картой может быть отдельной реализацией. Я не даю налоговых консультаций — это ваша тема с местным специалистом, но знать о таком свойстве карты стоит до первой крупной траты.
Что взять вместо Grey
Если вы решили, что 4,2 из 10 — это мало, вот три альтернативы из того же класса. Я привожу их официальные условия; совпадение интереса у всех — виртуальная карта для трат с криптобаланса.
| Grey | Pyypl | RedotPay | Wirex | |
|---|---|---|---|---|
| Оценка | 4,2 / 10 | 5,3 / 10 | 5,9 / 10 | 5,8 / 10 |
| Карта | Виртуальная Visa (USD) | Предоплаченная Visa, цифровая, валюта USD | Виртуальная и физическая; USD и HKD | Виртуальная и физическая; сеть Visa или Mastercard по региону |
| Стоимость выпуска | 5 USD (Visa) | Не указана | Виртуальная 10.00 USD; физическая 100.00 USD | Бесплатно в UK, EEA, APAC, SG, AU и «Other» |
| Обслуживание | Нет | «Ежемесячных комиссий нет» | Отменено (нет месячной, годовой и платы за бездействие) | На странице карты: «комиссий за обслуживание или обмен валют нет» |
| Главная комиссия | До 2 % + 0.50 USD трансграничные; конвертация при не-USD кошельке | Международная/FX-комиссия «может применяться», суммы не публикуются | 1.00% за операцию; недефолтная валюта 1.20%; часть мерчантов 1.5% | FX-комиссия не указана, курс виден в приложении |
| Кто имеет право | По стране трат; Беларусь не упомянута | UAE, Бахрейн, Казахстан | По гражданству и по месту жительства — два разных списка | По региону; сервис заявлен как «Worldwide (130+ countries)» |
| Вывод в банкомат | Нет | Не указано | Не указано | Физическая карта, зависит от региона |
| Кешбэк | Нет постоянного | Не указан | 5 USD приветственный бонус, только на траты, 30 дней | Cryptoback в WXT: Standard 0.5%, Premium 3%, Elite до 8% |
Pyypl — 5,3 / 10. Предоплаченная Visa, цифровая, валюта USD. Правило по странам на юридической странице сформулировано через место проживания: «Pyypl services are currently available to residents of the countries in which we are licensed» — ОАЭ, Бахрейн, Казахстан. Это прямо противоречит разделу карты, где написано про Ближний Восток, Африку и Центральную Азию, так что ориентируйтесь на юридическую формулировку. Поддержка говорит, что набор сервисов «varies» по локации. Ежемесячных комиссий нет, но плата за выпуск карты, за замену и за бездействие «может применяться» по странам и продуктам, а суммы видны только в приложении. Пополнение — через раздел Top-up, «supported methods in your country»; методы не перечислены, Binance Pay не упоминается. Для русскоязычного из Казахстана это, пожалуй, самая близкая по формату история.
RedotPay — 5,9 / 10, самый высокий балл из трёх. И здесь единственная альтернатива, где правила сформулированы через гражданство, а не только через место жительства. Список «Unsupported Countries/Regions» говорит: если вы гражданин любой из перечисленных стран, вы не сможете пройти верификацию и пользоваться сервисом, и что ограничения основаны «на местном регулировании и санкционной политике, а не на отдельных лицах». В списке Россия, Беларусь, Украина, Сербия, Косово и ещё сорок с лишним. Отдельный список для выпуска карт (датирован 28 августа 2026 года, 47 мест) добавляет Индию, Индонезию, Марокко, Непал, Сингапур, Турцию — там «residents of these areas are ineligible for both virtual and physical cards», и эти адреса нельзя использовать как платёжные. При этом Грузия, Армения, Казахстан и ОАЭ не числятся ни в одном из списков — то есть для русскоязычных из этих стран это заметно доступнее, чем Grey. Цифры: виртуальная карта 10.00 USD, физическая 100.00 USD (после оплаты не отменяется и не возвращается), замена виртуальной 5.00 USD за первую и 10.00 USD за каждую следующую; обслуживание отменено, приветственные 5 USD нельзя использовать на оплату выпуска. Комиссия за операцию 1.00%, для недефолтной валюты 1.20%, у части мерчантов 1.5% с минимумом 0.50 USD — первые три в месяц по каждому проходят без комиссии. Платный тариф RedotPay Pro: 12.90 USD в месяц или 129.00 USD в год. Пополнение — крипта on-chain или покупка крипты кредитной картой в приложении; минимум для USDT-TRC20 — 1 USDT после сетевых комиссий; каждый актив принимается только в сетях, показанных на странице Deposit, и RedotPay может их менять.
Wirex — 5,8 / 10. Здесь наоборот, самый широкий по географии заяв: доступность физической и виртуальной карты «depends on your region», тарифы опубликованы для UK, EEA, APAC, SG, AU и «Other», доставка — для Великобритании, EEA, Гонконга, Сингапура, Австралии, Новой Зеландии, Филиппин и Тайваня, а на главной странице сервис заявлен как работающий более чем в 130 странах. При этом правила по странам сформулированы хуже всего: страна проживания должна совпадать с документом, а вот про гражданство не сказано ничего, и никаких упоминаний российских или белорусских граждан или резидентов я не нашёл. Выпуск карты бесплатный в перечисленных регионах; металлическая карта — Visa Signature debit — стоит 45 GBP на британской странице с бесплатной доставкой DHL Express, а на других «only 45 EUR». Есть единовременный административный сбор 30 GBP за нарушение общих условий обслуживания. FX-комиссия на странице тарифов не указана, на странице карты сказано об отсутствии годовой и валютной комиссий, курс виден в приложении перед подтверждением. Пополнение — с другого счёта Wirex, от другого человека или через стороннего платёжного провайдера; ввод фиата через SEPA (EUR), Faster Payments (GBP), ACH (US) и PIX (Бразилия) — бесплатно. Кешбэк — cryptoback в токенах WXT: Standard 0.5%, Premium 3%, Elite до 8%. В виртуальной и физической карте одновременно — по одной каждой.
Плюс Wirex — единственная из трёх, где есть физическая карта и банкоматы, если вы в поддерживаемом регионе. Минус — в правилах по гражданству тут самая большая дыра из всех, а именно этот вопрос у русскоязычного человека стоит первым.
Что бы я выбрал, будь я на вашем месте: если вы живёте в Казахстане и у вас нет гражданства закрытых стран — Pyypl по опубликованной формулировке про резидентов выглядит проще всего. Если важна широта стран и физическая карта — Wirex. Если важна самая низкая комиссия за операцию в рублях-эквиваленте и понятные правила по гражданству — RedotPay.
Кому я бы её посоветовал
Мой честный совет: Grey имеет смысл только в двух случаях. Первый — вы живёте в стране из списка поддерживаемых, у вас там легальный статус и рабочий паспорт не из закрытого списка, а доход у вас уже в долларах: фриланс, зарплата в долларах, международные клиенты. Тогда 5 USD за выпуск без абонентской платы и Apple Pay с Google Pay — это реально дёшево и удобно, а 2 % + 0.50 USD на трансграничных платежах вы посчитаете заранее.
Второй — вам нужна виртуальная карта, чтобы принять платёж или купить подписку, где нет обычного банковского пути, и вы готовы к тому, что часть платежей будет отклоняться, а поддержка будет на английском.
В остальных случаях я бы не советовал. Кому не подойдёт:
- Жителям России и Украины — трат здесь нет, это прямо указано в правилах сервиса.
- Жителям Беларуси — страна не упомянута ни как поддерживаемая, ни как запрещённая, и это само по себе причина не планировать на неё.
- Тем, кто не может пройти полную KYC — без неё карта в долларах не создаётся, а документы различаются по странам.
- Тем, кому нужен банкомат или вывод на свою карту — вывода и переводов Grey не поддерживает вообще, «payments only».
- Тем, кому нужна физическая карта — её нет, только виртуальная, и магазины, требующие пластик, её не примут.
- Тем, кто не готов к комиссии за конвертацию — при не-долларовом кошельке она есть при каждом платеже, ставка не опубликована и не возвращается.
- Тем, кому нужен возврат денег — чарджбэк стоит 30 USD авансом, делается только после расчёта и занимает до 30–60 рабочих дней, при отказе комиссия сгорает.
- Тем, кто держит на карте крупную сумму — при закрытии программы (а такое уже случалось с FTX и WaveCrest) вывести остаток можно только через поддержку.
Что я бы проверил первым, до того как писать хоть копейку: доступна ли ваша страна трат, проходите ли вы KYC с вашим паспортом, какой у вас будет баланс по умолчанию (доллар, USDC или что-то ещё) и какова ставка конвертации именно для него. Четыре эти ответа скажут вам больше, чем любой разбор комиссий.
Часто задаваемые вопросы
Grey — что это такое?
Grey — финтех-сервис, а не банк, который выпускает виртуальную дебетовую карту Visa и позволяет платить ею с баланса криптокошелька в приложении. Ключевая особенность: карта не пополняется напрямую, она тратит средства с кошельков — сначала USD, затем USDC или T, затем любой другой баланс. Физического пластика нет, карта создаётся мгновенно, вывод в банкомат не поддерживается.
Grey — это банк?
Нет. Grey зарегистрирован как Grey Finance Inc. в Ванкувере (Британская Колумбия, FINTRAC) и Grey Inc. в Мидлтауне, штат Делавэр (FinCEN). Банковское обслуживание проходит через лицензированных партнёров, но сам эмитент карты на странице не назван, а баланс в приложении не является банковским вкладом и на гарантии вкладчиков не рассчитывает. Это самое важное, что нужно понимать о сервисе до пополнения.
Grey работает в России?
Нет, Россия прямо указана в списке стран, где карта не может использоваться для трат — наряду с Кубой, Ираном, КНДР, Сирией, Украиной и Венесуэлой. Для граждан России, живущих за рубежом,Grey не публикует отдельного правила по гражданству: сказано только про страны трат, поэтому заранее узнать, пустят ли вас с российским паспортом, можно только на этапе проверки личности.
Сколько стоит карта Grey?
Создание Visa-карты стоит 5 USD один раз, ежемесячной или абонентской платы нет. Дальше: до 2 % + 0.50 USD на сайтах за пределами США, комиссия за конвертацию при кошельке не в долларах (ставка не опубликована и не возвращается), платы за операцию нет, но чарджбэк обходится в 30 USD авансом и до 30–60 рабочих дней. Для создания карты нужно 5 USD на балансе — эти деньги остаются вашими.
Как пополнить карту Grey?
Такого способа нет: Visa-карта напрямую не пополняется, комиссии за пополнение карты тоже нет. Пополняются криптокошельки внутри приложения, и карта тратит с них в порядке приоритета: сначала USD, затем USDC/T, затем любой другой баланс. Сети для переводов Grey официально не называет, поэтому проверяйте список на экране пополнения — перевод в неподдерживаемую сеть может потеряться.
Снимаются ли комиссии за конвертацию в доллары?
Да, и это главный постоянный расход. Баланс карты номинирован в долларах, поэтому оплата с баланса в USDC, T или любой другой валюте требует конвертации в момент платежа. Если карта привязана к кошельку не в USD, добавляется комиссия за конвертацию — точная ставка сервисом не опубликована, и возврат не предусмотрен. Возвраты от покупок зачисляются обратно на долларовый баланс.
Можно ли доверять Grey?
Полного доверия карта не заслуживает — оценка 4,2 из 10. На Trustpilot у сервиса 3.8 из 5 при 4 452 отзывах, и в отзывах за сентябрь–октябрь 2026 года повторяются жалобы на комиссии, сбои верификации, отменённые входящие платежи и медленную поддержку. Отдельно стоит знать, что программы криптокарт уже закрывались — например, в 2018 году Visa приостановила WaveCrest в Европе, закрыв все её программы.
Почему мой платёж не проходит?
Частые причины: не проходит проверка адреса (AVS), которая для зарубежных карт обычно недоступна; магазин видит по BIN зарубежный или предоплаченный карточный продукт и отказывает по своей политике; требуется 3-D Secure, а подтверждение не пришло; сработала блокировка MCC, например gambling-кодов; или холд от прошлой отклонённой авториции ещё висит. Частично это лечится оплатой через Apple Pay или Google Pay, но отказ в некоторых магазинах неизбежен.
Можно ли вывести деньги с Grey на свою карту?
Штатно — нет. Grey прямо пишет, что вывод и переводы не поддерживаются и карта предназначена только для платежей. При удалении карты действует правило «no funds will be returned upon deletion», то есть деньги на саму карту не заведены. Вывод средств возможен только через обращение в поддержку, которая работает круглосуточно по адресу [email protected].
Сколько можно тратить в день и в месяц?
По дневному лимиту карты указано до 10 000 USD, при этом на той же странице есть фраза, что у карты «no limit» — то есть формулировки расходятся, и я бы рассчитывал на меньшую цифру. Месячный лимит сервис не публикует. Отдельно стоит знать: отклонённая авторизация может оставить холд на средствах на несколько дней — обычно до семи, — даже если деньги фактически не списаны.
Криптокарты платёжных приложений – Криптокарты
Content created by the «Криптокарты» team