
Криптокарта UPay: удобная оплата, но много вопросов без ответов
 Available in US
UPay — это криптокарта: с неё можно платить в обычных магазинах и ресторанах, расплачиваясь балансом, который пополняешь криптовалютой. Идея простая и понятная: переводишь USDT или биткоин на кошелёк, а дальше карта сама превращает это в обычные покупки, как обычная дебетовая. На бумаге всё выглядит удобно — особенно для тех, кто много работает с криптой и хочет тратить её, не выводя каждый раз в обычный банк.
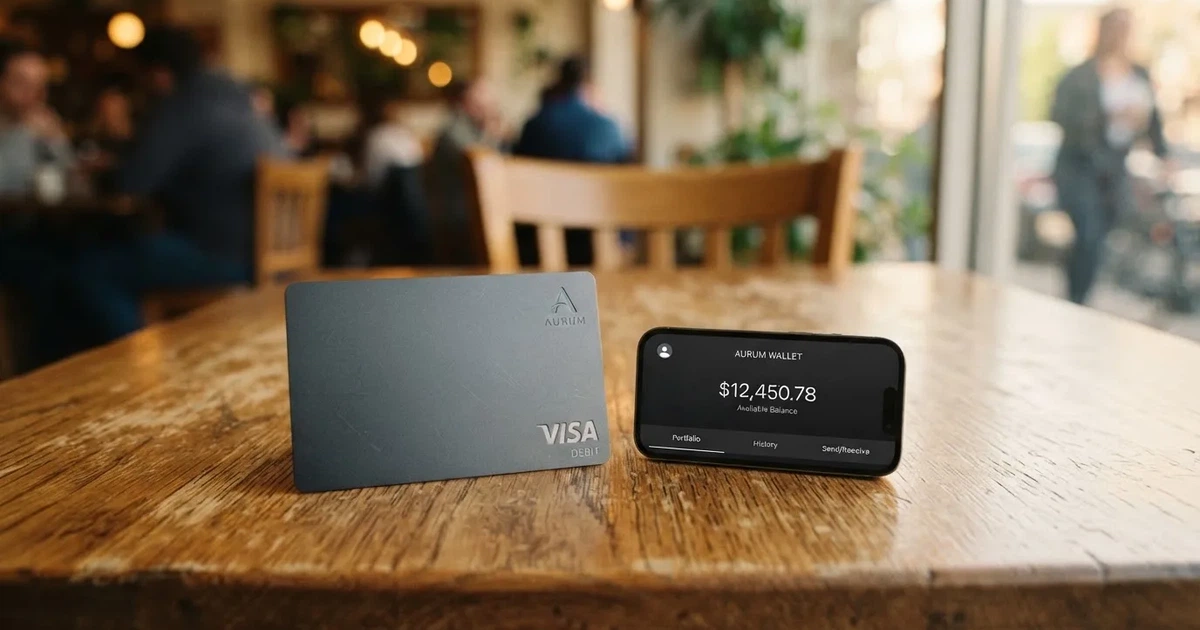
Но я прошёлся по открытым страницам UPay, и там серьёзные пробелы. Комиссии, лимиты, стоимость выпуска и даже сеть карты на официальном сайте толком не раскрыты — на большинстве вопросов ответа нет. Те цифры, которые есть, набраны из сторонних сайтов и у разных источников противоречат друг другу. Репутация тоже тревожная: в отзывах упоминаются заморозки счетов и ложные PEP-отметки, из-за которых люди не могли пройти проверку.
Условия актуальны по состоянию на 29.10.2026.
Оценка карты — 5,5 из 10. Это средний результат: удобство оплаты на высоте, а всё, что касается денег и безопасности, покрыто тишиной.
Вердикт: кому подойдёт UPay, а кому нет
Общая оценка — 5,5 из 10. Ниже она разложена по критериям, которые я проверял отдельно: с каждым — его балл и короткое объяснение.
| Критерий | Балл | Почему |
|---|---|---|
| Доступность для русскоязычных | 6 / 10 | Заявлено 180+ стран, часть стран не обслуживается, список закрытых не опубликован; про Россию и гражданство не раскрыто, KYC принимает документы той же страны, что у пользователя |
| Стоимость | 4 / 10 | Официально не раскрыто; неофиц.: виртуальная $10 или Stellar $50, физическая $100, пополнение 2%, у Stellar пополнение 3% и FX 1%, цифры расходятся |
| Пополнение | 6 / 10 | Пополнение кошелька BTC, ETH или USDT, также USDC в списке монет; сети не названы |
| Надёжность и жалобы | 4 / 10 | UPAY TECHNOLOGY LTD (Денвер), лицензии MSB, MSO и VASP In-Principle Approval, эмитент не назван; Trustpilot 3.3 из 1 отзыва, жалобы на заморозки и ложные PEP-отметки |
| Удобство | 9 / 10 | Виртуальные и физические карты, Apple Pay, Google Pay и Samsung Pay, банкомат упомянут, комиссия не раскрыта |
| Итого | 5,5 / 10 | Удобно платить, но цифры и гарантии спрятаны |
Кому карта подойдёт. Тем, кому нужна именно оплата — виртуальная или физическая карта, Apple Pay, Google Pay и Samsung Pay, возможность платить в магазинах. Это её сильная сторона, и по удобству она набирает 9 из 10. Если ваша задача — просто тратить крипту в обычных магазинах, а не копить или выводить, то UPay закрывает её хорошо. Особенно это касается тех, кому важна именно мобильная оплата с телефона, а не классическая карта в кошельке.
Кому не подойдёт. Тем, кто переводит крупные суммы или держит на карте серьёзные деньги. Стоимость (4 из 10), надёжность и жалобы (4 из 10) — это как раз тот случай, когда удобство не должно перевешивать неопределённость. Если для вас критично понимать, сколько именно вы отдадите за операцию, или важна предсказуемость — здесь не место. Формально UPay заявляет поддержку в 180+ стран, часть стран не обслуживается, а список закрытых нигде не опубликован — то есть проверить, попадаете ли вы в «открытые», по официальным страницам невозможно.
Тематически такая карта подходит человеку из 150+ стран, у которого уже есть счёт в криптобирже и понятная потребность — быстро потратить небольшую сумму. Но именно «небольшую»: держать на таком кошельке крупный остаток — риск, который UPay даже не пытается объяснить.
Дадут ли вам карту
Короткий ответ: скорее всего дадут, но без гарантий. Вот что известно из официальных материалов и что важно понимать.
- Страны. Список стран не опубликован. На сайте сказано, что UPay не обслуживает резидентов некоторых стран, и этот список может меняться вследствие регуляторных политик и политик эмитента. Заявлена поддержка в 180+ странах.
- Гражданство или место жительства. Различие между гражданством и резидентством не раскрыто. Про Россию и Беларусь на официальных страницах не сказано ничего.
- KYC. Проверка проходит через Sumsub. Принимаются только те документы, которые выданы в той же стране, что и у пользователя. Сама проверка занимает 5–10 минут.
Главный практический вывод: страна, документ и место проживания у вас должны совпадать. Это самая распространённая причина отказов у криптокарт вообще, а не только у UPay — и она бьёт по тем, кто живёт в одной стране, а имеет документы другой.
Неофициальные источники дают противоречащие картины. Finbold (20 июля 2026) писал о «более чем 150 странах», приводя в пример США, Германию, Францию, Аргентину, Канаду, и подчёркивал, что доступность зависит от места, от соответствия условиям и от конкретного продукта. TechBullion (без даты, источник лояльный к компании) писал о «как минимум 168 странах». Список ограниченных стран никто не опубликовал. Эти цифры — неофициальные, и сам UPay их не подтверждает.
Что это значит для русскоязычных
Этот подраздел — самый важный, потому что у русскоязычных ситуация неоднородная.
В России. Официальных страниц с ответом на вопрос «работает ли UPay в России» на сайте нет. Ни в одной из изученных страниц не сказано, обслуживает ли UPay российских резидентов или граждан. Это не «да» и не «нет» — это отсутствие информации. Практический вывод: нельзя рассчитывать на то, что карта откроется, и нельзя рассчитывать, что нет. Проверять придётся на практике, а первый шаг — это KYC с документом той же страны, что и страна пользователя. Для гражданина России с российским паспортом это условие выполняется, но обслуживание резидентов России — вопрос, на который сайт не даёт ответа.
В других странах СНГ. Здесь ситуация лучше в одном смысле: если у вас документы страны проживания (например, Казахстана, Грузии, Армении, Узбекистана), то условие KYC проходит естественно. Но тот же документ, выданный в одной стране, при попытке открыть карту, «работающую» в другой, — это как раз тот случай, который может не сработать. Про СНГ на страницах тоже ничего не сказано.
Для граждан России за рубежом. Это самая рискованная категория. Документ российский, а страна проживания другая — формально несовпадение. При этом гражданство и резидентство в правилах UPay не разграничены и не объяснены. Смешивать страну документа с местом расчётов в такой ситуации рискованно. Учитывая, что российские банки с 2022 года ограничили работу своих карт за рубежом (это общий контекст рынка, а не вина UPay), понятный интерес к иностранным картам у этих людей огромен — но именно их UPay официально не описывает.
Ещё один слой риска, уже не про географию: у KYC-партнёра Sumsub проверка может присвоить человеку статус политически значимого лица (PEP) ошибочно. Это упоминается в отзывах пользователей, и по общему правилу для отрасли PEP — это автоматически повышенный уровень проверки, строгие ограничения и задержки. Подробнее об этом — в разделе о рисках.
Как получить карту
Процесс из четырёх шагов, как его описывает UPay:
- Создать аккаунт и пройти верификацию.
- Выбрать карту и подать заявку.
- Пополнить кошелёк.
- Тратить.
По KYC: проверка через Sumsub, нужен документ, выданный в той же стране, что и у пользователя, занимает 5–10 минут. Требования к подтверждению адреса и возрасту на страницах не указаны. Уровней верификации описан всего один — базовая проверка Sumsub; причины отказа не перечислены.
Какие бывают карты:
- Виртуальные и физические — оба формата есть.
- Личные и бизнес — такие варианты заявлены.
- Сеть (Visa или Mastercard) официально не названа — это важный пробел, о котором стоит помнить.
- Валюты карты: платежи конвертируются в USD, EUR, AED и другие валюты.
По неофициальным данным о самой карте источники расходятся: PayAtlas пишет о Visa; Finbold (июль 2026) — о Mastercard «везде, где принимают Mastercard»; The Coin Republic (июнь 2026) — о Visa и Mastercard, виртуальных и физических; cryptocards.so — о виртуальной карте Visa на Stellar. Ни одна из этих версий не подтверждена самим UPay.
По доставке физической карты официальных данных нет: упоминается лишь, что «физический вариант» существует. Страны доставки, срок и стоимость — не указаны.
Неофициально про KYC: для виртуальной карты Stellar якобы нужны email, телефон и документ удостоверения личности, а подтверждение адреса и селфи не требуются (cryptocards.so, без даты); KYC обязателен через приложение кошелька (The Coin Republic, июнь 2026). Это всё неофициальные сведения, UPay их не подтверждает.
Что я бы сделал, если бы выбирал: зарегистрировался бы, прошёл KYC, открыл бы виртуальную карту (её быстрее всего получить) и только потом решал, стоит ли заказывать физическую. Если KYC проходит легко, это хороший знак; если упирается в PEP или требует «дополнительные документы» — это тревожный сигнал, и о нём стоит подумать заранее.
Сколько это стоит на самом деле: комиссии
Главная честная оценка: официально стоимость и комиссии не раскрыты. Карточная страница говорит, что при оплате может происходить конвертация — в зависимости от сети и расчётов. Это единственное официальное упоминание.
Вот что удалось собрать — почти всё это неофициальные цифры, и они между собой расходятся:
| Комиссия или лимит | Значение | Источник |
|---|---|---|
| Выпуск виртуальной карты | $10 | неофиц., Finbold, июль 2026 |
| Выпуск виртуальной карты Stellar | $50 | неофиц., cryptocards.so |
| Физическая карта (Premier/Platinum/Precious) | $100 за активацию | неофиц., Finbold |
| Ежемесячная плата | не указана | на сайте не раскрыта |
| Пополнение виртуальной карты | 2% | неофиц., Finbold |
| Пополнение карты Precious | 1% | неофиц., Finbold |
| Транзакция Premier (виртуальная) | фиксированные 1%, без комиссий за внесение и трансграничные платежи | неофиц., Finbold |
| Кошелёк UPay | 1,5% за транзакцию | неофиц., Finbold |
| Пополнение Stellar | 3% | неофиц., cryptocards.so |
| FX по Stellar | 1% | неофиц., cryptocards.so |
| Банкомат | комиссия не раскрыта | на сайте |
| Дневной лимит Stellar | $20 000 в день, месячный без ограничений | неофиц., cryptocards.so |
| Лимиты (по Finbold) | без лимитов | неофиц., Finbold, июль 2026 |
Видите, что здесь полный хаос? Для одной и той же операции — пополнение — разные источники дают 1%, 2% и 3%. Стоимость выпуска — $10 или $50 для виртуальной. Это ровно то, что бывает, когда компания не публикует официальный тариф: цифры собираются по крупицам из сторонних сайтов, и каждая из них — чей-то пересказ.
Дополнительные оговорки:
- Заявление «без FX-комиссий» рекламируется, но при этом дисклеймер самой карточной страницы говорит, что при оплате может происходить конвертация между цифровыми активами и фиатом. То есть обещание «не платить за обмен» и «возможна конвертация» стоят рядом.
- Банкоматы. Главная страница говорит, что картой можно пользоваться в банкоматах, но ни комиссия, ни лимит не указаны. Неофициально пишут, что снятие в банкоматах поддерживается (The Coin Republic, июнь 2026), а по данным Hackernoon (2025) — и в domestic, и в зарубежных банкоматах, но сумма комиссии не названа. При этом на виртуальной карте Stellar снятие в банкоматах вовсе не поддерживается (cryptocards.so).
- Условия и тарифы (help.upay.com) — это заглушка: там только заголовки, без цифр.
Чтобы понять реальную цену, обратите внимание на три обычные покупки и какие комиссии сработают:
1. Покупка в кафе, USD. Баланс в USD, платёж в долларах. Скорее всего, конвертация не понадобится — и это самый дешёвый сценарий. Но не забывайте о возможной сетевой комиссии, о которой честно не сказано.
2. Покупка в другой валюте (EUR, AED и т. д.). Здесь включается конвертация валюты, и именно тут вы с наибольшей вероятностью упрётесь в FX-спред или комиссию, размер которых не раскрыт. Реклама обещает обмен без конвертации, но дисклеймер признаёт конвертацию при платеже. Что именно возьмёт — официально не указано.
3. Покупка после пополнения криптой. Пополнение кошелька USDT — и с этого момента начинается цепочка: комиссия за внесение (где-то 1–3% по неофициальным данным), затем возможная комиссия за транзакцию кошелька (1,5%), а на выводе из USDT в фиат — курсовая разница. Итого только по комиссиям вы можете потерять от 1,5% до 3% суммы (по разным оценкам) — а точная цифра зависит от того, какую карту вы взяли и какие правила применятся. Это ощутимая разница.
Мораль простая: держите на карте сумму, которую готовы потратить целиком, и не переводите крупные объёмы, пока не выясните реальную стоимость операции самостоятельно.
Как пополнять карту
Официально известно немного, но основное есть:
- Пополнение кошелька — через BTC, ETH или USDT.
- Также в списке поддерживаемых монет указан USDC.
- Сети не названы. Это самое важное, что нужно знать при пополнении.
Прочие детали (стоимость пополнения, минимальная сумма, варианты с фиатом) на страницах upay.com/card, upay.com и help.upay.com отсутствуют. Страницы про вывод средств и закрытие аккаунта на сайте вообще не найдены.
Неофициально: для карты Stellar якобы поддерживаются BTC, ETH, USDT, USDC и DOGE (cryptocards.so); пополнение кошелька — с банковского счёта или с подходящей карты Visa или Mastercard (Finbold, июль 2026). Сети источники тоже не нашли.
Почему «сети не названы» — это серьёзно, а не мелочь. Блокчейн-переводы необратимы. Если вы отправите USDT по сети, которую провайдер не поддерживает, или по адресу другой сети, средства могут пропасть, и восстановление потребует ручной работы саппорта — без гарантий. Это общее свойство блокчейн-переводов, а не дефект UPay, но здесь оно усугубляется тем, что официальных инструкций по выбору сети на сайте нет. Перед первым пополнением стоит убедиться через поддержку, какая именно сеть поддерживается, и сверить адрес сети в приложении.
Отдельно про стейблкоины, потому что это часто источник проблем. USDT выпускается во многих сетях, включая Ethereum, Tron, Solana, Polygon, Avalanche и другие. USDC Circle поддерживает на 38 сетях, включая Ethereum, Solana, Base, Polygon PoS, Avalanche, Arbitrum и Stellar. При этом в феврале 2024 года Circle прекратила поддержку USDC в сети Tron, так что «USDC поверх TRC20» не является нативным вариантом. Перевод в ERC-20 требует ETH для оплаты газа — кошелёк с USDT, но без ETH, не сможет отправить токен. Если ваша операция идёт в сети Tron, комиссии часто платятся через её внутренние ресурсы, сжигая TRX. Всё это — общие свойства сетей, а не правила UPay, но при нераскрытых правилах пополнения они становятся вашей зоной риска.
Как платить каждый день
Повседневное использование — это сильная сторона карты.
Кошельки на телефоне. Заявлена связка с Apple Pay, Google Pay и Samsung Pay. Это самое удобное: привязал карту один раз — и платишь телефоном. Технически Apple Pay заменяет номер карты устройство-специфичным номером, который хранится в Secure Element, а не на серверах Apple, и каждый платёж использует одноразовый динамический код. Эмитент может при этом ограничить токенизированный номер — например, запретить его использование на магнитной полосе или сайте.
В магазинах и онлайн. Виртуальная и физическая карты, оплата в обычных магазинах, покупки в интернете через 3-D Secure — всё это заявлено. 3-D Secure добавляет проверку личности к онлайн-платежам: эмитент оценивает риск и либо подтверждает без лишних шагов, либо запрашивает одноразовый код или биометрию.
Что может мешать при оплате. Вот несколько реальных препятствий, о которых стоит знать заранее:
- Иностранный BIN. Магазин может посмотреть по номеру карты, какая страна её выпустила, и применить дополнительные проверки, если страна выпуска отличается от адреса плательщика. Это одна из причин, почему карта из одной страны выглядит «иностранной» в магазине другой.
- Предоплаченные карты. Некоторые магазины отказывают предоплаченным или иностранным BIN именно потому, что по BIN виден тип карты и страна выпуска.
- Проверка адреса (AVS). Сравнивает числовые части платёжного адреса с данными эмитента; в основном доступна в США, Канаде и Великобритании и обычно недоступна для карт, выпущенных за рубежом, — это может вызывать отказы.
- Коды категорий торговли. MCC 7995 — азартные игры; многие эмитенты блокируют их по своей политике, а не по закону, и список отличается от эмитента к эмитенту.
- Список заблокированных мерчантов на UPay не указан.
- Отклонённые платежи могут оставить холд на средствах, который держится до нескольких дней — обычно до 7.
Кэшбэк и вознаграждения. На карточной странице кэшбэк не указан. На главной фигурирует продукт «Earn While You Sleep», но это только название, без условий. Так что рассчитывать на возврат части трат на UPay не стоит.
Приложение. Ссылки на App Store, Google Play и APK-версию даны с upay.com. Рейтинг и число отзывов не указаны. Агрегатор cryptocards.so упоминает падения приложения после обновления и поддержку-бота без эскалации к живому человеку — но это неофициальный источник.
Спорные операции. На сайте не раскрыто, как обсуждать спорную операцию или отмену платежа. Раздел условий и FAQ на сайте не содержат подробного описания порядка действий при спорных операциях. Это значит, что при проблемном платеже вы окажетесь без опубликованного регламента и будете решать вопрос через поддержку. Чарджбэк (возврат, инициированный эмитентом) существует как механизм, но в криптовалютной карточной программе это отдельный разговор, и на UPay он не описан.
Что может пойти не так
Это самый детальный раздел, потому что в нём больше всего конкретики — как правило, неприятной.
Заморозки счёта и ложные PEP-отметки. Это главная жалоба. В пользовательских отзывах за 2026 год описываются: проверка, которая не проходит; счета, замороженные прямо в середине транзакции, с требованием документов; ложные PEP-отметки без пути апелляции. По общему правилу для отрасли, если проверку не удаётся завершить, регулируемое лицо обязано воздержаться от операции или закрыть отношения — поэтому закрытия и заморозки в ожидании документов случаются в этой сфере регулярно. Применительно к UPay риск усиливается тем, что схема прохождения PEP-апелляции на сайте не описана.
Официальные инциденты. Не опубликованы. Я не нашёл официальных данных о сбоях у UPay. Всё вышесказанное — из отзывов и новостей, а не из отчётов компании.
Отзывы и оценки. На Trustpilot страница upay.com показывает 3,3 из 5 по одному отзыву (двухзвёздочный, о провале KYC с цифровым резидентством Палау) — прочитано 20 октября 2026. Другие площадки: Trustpilot для upay.best — 2,5 из 5 по 19 отзывам; The Coin Republic (июнь 2026) приводит 2,6 из 5 по 19 отзывам для Upay Technology Limited — обратите внимание, домен отличается от upay.com, к такой информации нужно относиться осторожно. Агрегатор cryptocards.so (непроверенный) ссылается на оценки Trustpilot и Google Play примерно 2,5–2,8, упоминает падения приложения после обновления и поддержку-бота без эскалации, а также предупреждает о совпадении названий с несвязанными компаниями UPay.
Темы жалоб пользователей (без даты внутри 2026 года): ложные PEP-отметки при KYC, неподдерживаемые типы документов, временные ограничения счёта после внесения средств, недоступность Apple Pay для части карт или регионов, отклонённые транзакции, задержки возвратов, неясные комиссии.
О компании. UPAY TECHNOLOGY LTD., Денвер, Колорадо, США (адрес на сайте отображается с искажениями). Заявлены лицензии: MSO (Гонконг), VASP Литва «In-Principle Approval», MSB США, MSB Канада. Банк-эмитент и платёжная сеть не названы. Новость от 29 июня 2026 (The Coin Republic) — UPay расширяет варианты траты крипты (BTC, ETH, USDT с конвертацией в фиат), при этом заявления компании о лицензиях статья помечает как непроверенные.
Почему «In-Principle Approval» — это не то же самое, что полная лицензия, стоит понимать: это буквально одобрение в принципе. MiCA, регламент ЕС о рынках криптоактивов, вступил в силу в июне 2023; правила для токенов, обеспеченных активами, и e-money-токенов (стейблкоинов) применялись с 30 июня 2024, остальные положения, включая правила для CASP, — с 30 декабря 2024. Переходный (grandfathering) период позволяет провайдерам, работавшим по национальному праву, продолжать только до 1 июля 2026 либо до получения или отказа в авторизации MiCA — что наступит раньше. ESMA ведёт промежуточный реестр авторизованных CASP, white papers и несоответствующих лиц; там можно проверить провайдера. Карта сама по себе — это платёжная услуга, регулируемая отдельно (электронные деньги / закон о платёжных услугах), а MiCA покрывает крипточасть; поэтому криптокарта часто зависит от двух лицензий.
Безопасность. Публично раскрыто только KYC через Sumsub. Кастодиальный статус средств, двухфакторная аутентификация, заморозка карты и защита средств на страницах, которые я читал, не опубликованы. Общие меры защиты отрасли — приложение для 2FA, мгновенная блокировка карты, лимиты трат, подтверждение 3-D Secure и токенизированные мобильные кошельки — но нельзя утверждать, что UPay их внедрила.
Поддержка. Help Center (help.upay.com), FAQ и [email protected] указаны. При чтении корневая страница help-центра показала только китайскоязычный заголовок «Help Center» без списка статей. Русская поддержка и часы работы не заявлены. Адрес компании — Денвер, Колорадо.
Куда это может привести. Карточные программы закрываются. Visa в ноябре 2022 объявила, что прекратила глобальные соглашения с FTX, а программа FTX US дебетовой карты сворачивалась эмитентом. В 2018 году Visa приостановила WaveCrest в Европе, закрыв все выданные ею программы Visa. Закрытие программы обычно выглядит так: сначала период уведомления, потом останавливаются траты и пополнения, затем просят вывести остаток. Одна из закрытий в 2026 году, описанная вторичным источником (неподтверждённым): новые пополнения прекратились 8 июля 2026, траты остановились 8 августа 2026. Учитывая, что UPay не называет эмитента, вы не можете заранее знать, насколько быстро такая история затронет вас — и куда выводить остаток в таком случае (страницы про вывод на сайте не найдены).
Что взять вместо
Если UPay — не то, можно посмотреть на альтернативы. Вот как они выглядят по открытым данным.
Card.fi. Оценка 6,2 из 10 — выше, чем у UPay. Баннер обещает отправку в «200+ стран»; условия запрещают резидентам страны под санкциями, Россия и Беларусь прямо не названы. Карты: Virtual Classic и Virtual Premium, физические Classic и Premium, металлическая (нержавеющая сталь); в каждый физический заказ входит виртуальная карта. Выпускаются «по лицензии соответствующих карточных схем» (Visa/Mastercard не названы), валюта карты не заявлена. Одноразовая стоимость: Virtual Classic $49, Virtual Premium $249; цены физических и металлической не указаны; ежемесячной, годовой, за неактивность или за минимальный баланс платы нет. Комиссии: пополнение Classic 1,5% + $1,00, Premium 1%; FX Classic 3,5%, Premium 2,5%; комиссия за конвертацию показывается перед каждым пополнением. Пополнение: 32 монеты в 5 сетях (Ethereum, Base, BNB Chain, Solana, Kaanch) — например, USDT, USDC, ETH, BNB, SOL, KAANCH; свой адрес депозита на каждую карту; конвертация по рыночному курсу при поступлении; неверная сеть грозит безвозвратной потерей. Кэшбэк только на траты с карты: Classic 0,8% (лимит 10 USDT/месяц), Premium 1%, Metal 1,2% (лимит 100 USDT/месяц и 5 000 USDT) или 2% (лимит 250 USDT/месяц и 20 000 USDT); в заголовке «10% в кофейнях» с лимитом 10 USDT/месяц; доход на балансах «до 18%» на Metal, переменная ставка. Обратите внимание: при более прозрачных условиях, чем у UPay, здесь всё равно высокие 3,5% FX на Classic.
HyperCard. Оценка 4,7 из 10. Официальные страницы не содержат списка стран; в App Store сказано, что карта работает в «более чем 176 странах» — это про приём, а не про допуск. Про российских или белорусских граждан/резидентов ничего не сказано. Карта — предоплаченная «HyperCard»; сеть на странице App Store не указана; баланс в USD или EUR. Стоимость не заявлена, в App Store комиссии не перечислены; на доступных страницах комиссии не указаны. Пополнение — криптой (такой как USDT, BTC, ETH) в приложении, конвертируется в USD или EUR на карте; сети не заявлены. Кэшбэк не заявлен. В общем, ещё меньше конкретики, чем у UPay.
WantToPay. Оценка 5,8 из 10. Страны и резидентство на главной странице не указаны (в указателе условий списка нет); Россия и Беларусь не затронуты. Карта только виртуальная; сеть не указана; основная валюта USD; 3-D Secure. Стоимость — предоплаченные номиналы $10–$200; Easy 990 RUB; Smart 1 590 RUB; Pro 3 490 RUB; срок действия Prepaid/Easy 24 месяца, Smart 36–60 месяцев. Ежемесячная плата не заявлена. Комиссии не заявлены. Пополнение Easy/Smart: RUB переводом по номеру телефона (мгновенно) или с банковской карты; крипта BTC, ETH, BNB, USDT, USDC, TON (на главной перечислены BTC, USDT, USDC, TON); платежи с банковской карты в карту не принимаются. Кэшбэк не заявлен.
Сравните сами:
| Критерий | UPay | Card.fi | HyperCard | WantToPay |
|---|---|---|---|---|
| Оценка | 5,5 / 10 | 6,2 / 10 | 4,7 / 10 | 5,8 / 10 |
| Виртуальная карта | есть | Classic, Premium | HyperCard | только виртуальная |
| Физическая карта | есть | Classic, Premium, металл | не заявлена | нет |
| Валюта | USD, EUR, AED и др. | не заявлена | USD, EUR | USD |
| Стоимость выпуска | не раскрыта (неофиц. $10–$100) | $49–$249 виртуальная | не заявлена | $10–$200, 990–3 490 RUB |
| Пополнение криптой | BTC, ETH, USDT, USDC | 32 монеты, 5 сетей | крипта в приложении | BTC, ETH, BNB, USDT, USDC, TON |
| Сети пополнения | не названы | 5 сетей | не заявлены | не заявлены |
| Кэшбэк | не указан | 0,8%–2% на траты | не заявлен | нет |
| Оговорка | списки стран и комиссии скрыты | FX 2,5%–3,5% на Classic | минимум данных | узкий функционал |
Общий вывод по альтернативам: ни одна из них не публикует полный тариф так, как это делает уважаемый европейский эмитент. Разница между ними в том, что Card.fi хотя бы показывает комиссию до пополнения, а HyperCard — самая непрозрачная. Если для вас приоритет — прозрачность и кэшбэк, Card.fi выглядит честнее. Если — именно мобильные кошельки и физическая карта, UPay остаётся одним из вариантов, но вы платите за это неопределённостью.
Кому я бы посоветовал UPay
Подводя итог. UPay — это в первую очередь инструмент повседневной оплаты, и как инструмент он удобен: виртуальные и физические карты, привязка к Apple Pay, Google Pay и Samsung Pay, оплата в магазинах. Если вам нужна именно эта удобная функция и вы готовы самостоятельно выяснять стоимость операций — можно рассматривать.
Но я бы не советовал UPay в трёх случаях. Первое — если вы держите на карте крупную сумму. Кастодиальный статус средств, эмитент и правила возврата не раскрыты, а история отрасли показывает, как такие программы закрываются. Второе — если вам критична предсказуемость расходов. Комиссии официально не опубликованы, а неофициальные цифры разнятся в разы (пополнение 1%, 2% или 3%), так что вы будете выяснять реальную стоимость каждой покупки сами. Третье — если у вас документы одной страны, а вы живёте в другой. Здесь условие KYC «документ той же страны, что и пользователь» может не совпасть с вашей ситуацией, а порядок апелляции при отказе не описан.
Что бы я проверил первым, если бы всё-таки решил попробовать. Первое — пройти KYC и посмотреть, не вылезет ли ложная PEP-отметка. Второе — уточнить через поддержку, какая сеть поддерживается для пополнения, до того как отправляете крипту. Третье — сделать три-четыре мелкие операции, включая оплату в чужой валюте, и записать фактические списания: только так вы увидите реальную стоимость вместо витринной. И держите на карте сумму, которую готовы потерять целиком.
Если эти три пункта для вас неприемлемы по ощущениям — берите другую карту из таблицы выше, где условия хотя бы частично раскрыты.
Часто задаваемые вопросы
UPay что это?
UPay — это криптокарта: платёжное средство, с которым можно расплачиваться в обычных магазинах и ресторанах, а баланс пополняется криптовалютой. Принцип работы ближе к предоплаченной карте: вы кладете на кошелёк крипту, она конвертируется в фиат, и карта тратит этот баланс. Пополнение заявлено через BTC, ETH, USDT и USDC, но точные сети на официальном сайте не названы.
UPay какой страны и где зарегистрирован?
Заявленная юрисдикция — UPAY TECHNOLOGY LTD., Денвер, Колорадо, США, хотя адрес на сайте отображается с искажениями. Заявлены лицензии MSO (Гонконг), VASP Литва «In-Principle Approval», MSB США и MSB Канада. Банк-эмитент и платёжная сеть карты не названы — поэтому по стране выпуска самой карты уверенного ответа нет.
UPay работает ли в России?
Официального ответа на этот вопрос на страницах UPay нет. Ни одна из изученных страниц не говорит, обслуживает ли карта российских резидентов или граждан, и список не обслуживаемых стран не опубликован. Единственное официальное условие, которое касается вас напрямую: KYC принимает только документы, выданные в той же стране, что и страна пользователя.
Как получить карту UPay?
Процесс из четырёх шагов: создать аккаунт и пройти верификацию, выбрать карту и подать заявку, пополнить кошелёк, начать тратить. KYC проходит через Sumsub, занимает 5–10 минут и требует документ той же страны, что и у пользователя. Уровней верификации описан один, причины отказа не перечислены. Быстрее всего получить виртуальную карту.
Сколько стоит карта UPay?
Официально стоимость не раскрыта. Неофициальные источники дают $10 за выпуск виртуальной карты, $50 для карты Stellar и $100 за активацию физических Premier/Platinum/Precious — причём разные сайты приводят разные цифры. Ежемесячная плата на сайте не указана. То есть реальную цену выпуска для себя вы узнаёте только в процессе оформления.
Как пополнить карту UPay?
Официально пополнение кошелька идёт через BTC, ETH или USDT, также указан USDC. Неофициально для Stellar называют ещё DOGE, а для обычного кошелька — пополнение с банковского счёта или с карты Visa/Mastercard. Сети перевода на сайте не названы, поэтому перед пополнением стоит уточнить поддерживаемую сеть у поддержки, чтобы перевод не пропал.
Можно ли доверять UPay?
Относитесь осторожно. Лицензии заявлены, но одна из них — «In-Principle Approval», то есть одобрение в принципе, а не полная лицензия; эмитент и сеть не раскрыты. В отзывах за 2026 год — ложные PEP-отметки, заморозки счёта с требованием документов, отказы KYC и неясные комиссии. Если планируете крупные суммы, сначала вносите небольшую и проверяете вывод.
Почему UPay не работает и отказывает в оплате?
Причины могут быть разными: платёж отклонён магазином из-за иностранного BIN или типа карты, проверка адреса (AVS) недоступна для карты, выпущенной за рубежом, код категории торговли заблокирован по политике эмитента, или карта попала под временное ограничение после внесения средств. Бывает и так, что отклонённый платёж оставляет холд на счёте на несколько дней. Точную причину отказа лучше уточнять у поддержки UPay.
Как вывести деньги с UPay на карту?
На официальном сайте не найдено страницы о выводе баланса или закрытии аккаунта — эти разделы просто не опубликованы. Поэтому заранее выяснить, каким способом и с какой комиссией вы заберёте остаток, по открытым материалам невозможно. Именно поэтому я бы держал на карте только сумму, готовую потратить.
Можно ли удалить аккаунт UPay?
Порядок удаления аккаунта на официальных страницах не описан. Практически это делается, скорее всего, через поддержку по адресу [email protected], который указан на сайте, — но заранее узнайте, что происходит с невыведенным остатком. Перед удалением убедитесь, что баланс выведен или уже потрачен, и сохраните историю операций.
Виртуальные криптокарты – Криптокарты
Content created by the «Криптокарты» team